En muchas instituciones educativas privadas (IEP) es común encontrar cuentas por cobrar (pensiones u otros derechos) que permanecen vencidas por varios años sin un tratamiento contable adecuado. Esta práctica genera un problema importante: que los estados financieros no reflejen la verdadera situación económica del colegio.
Desde la perspectiva de las Normas Internacionales de Información Financiera (NIIF), las cuentas por cobrar deben evaluarse periódicamente para determinar si existe riesgo de incobrabilidad. Cuando ese riesgo es alto, corresponde reconocer un deterioro (provisión) que ajuste el saldo a su valor real y, posteriormente, un castigo si ya no existe probabilidad de cobro.
Se sobrevaloran los activos, se distorsionan los resultados y se toman decisiones sobre información poco confiable. En términos simples, el colegio "parece" tener más recursos de los que realmente podrá recuperar, lo que puede llevar a errores en la toma de decisiones de la dirección.
Un motivo frecuente para no provisionar o castigar es el temor a perder la posibilidad de cobro. Sin embargo, la gestión de cobranza y el registro contable son procesos independientes. El colegio puede seguir realizando acciones de cobranza (llamadas, notificaciones, acuerdos, procesos legales) mientras, contablemente, reconoce la provisión o el castigo para reflejar la realidad económica en sus estados financieros. Las cuentas provisionadas o castigadas pueden seguir controlándose en reportes internos, fuera de los estados financieros.
Si luego se logra cobrar una cuenta ya provisionada, se revierte la provisión, se cobra el efectivo y se cancela la cuenta. Si se cobra una cuenta ya castigada, el dinero se registra como otros ingresos del ejercicio en curso. Lo importante es que los estados financieros muestren la situación real del colegio; las acciones de cobranza pueden continuar, evaluando siempre su viabilidad y costo.
Ejemplo de política sencilla: cuentas vencidas con 1 año de antigüedad, provisión total; con 2 años o más, castigo contable.
En conclusión, una adecuada política de cuentas por cobrar mejora la calidad de la información financiera y permite decisiones más acertadas. Sincerar los estados financieros no significa renunciar a cobrar, sino gestionar con mayor transparencia y responsabilidad.
¿Corresponden vacaciones a los trabajadores con una jornada menor a cuatro horas diarias? Analizamos lo que establece la normativa peruana, el criterio del Tribunal de Fiscalización Laboral de SUNAFIL y las opciones que tiene el empleador para gestionar el riesgo laboral en su institución educativa u organización.
Leer →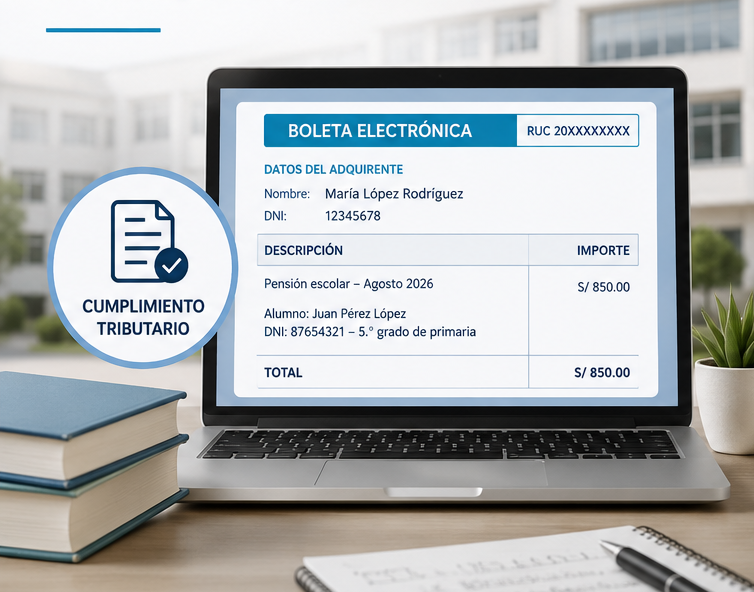
¿A nombre de quién se debe emitir la boleta electrónica por pensiones escolares? Explicamos cuándo es obligatorio identificar al cliente, por qué recomendamos emitirla a nombre del padre, madre o apoderado y cómo consignar los datos del alumno, de cara a la adecuación que exigirá la SUNAT a partir de 2027.
Leer →
Desde el 1 de enero de 2027, los centros educativos ya no podrán emitir recibos por pensiones y demás conceptos, y deberán emitir boleta o factura electrónica. Explicamos qué cambia según la normativa de la SUNAT, cuál es el plazo para adecuarse y qué pasos recomendamos iniciar desde ahora.
Leer →Escríbenos y te orientamos sin compromiso.
Contáctanos Escríbenos por WhatsApp