Por: CPC. MG. Lincoln Jose Palacios Cachay — CEO de LPM Contadores Asesores S.A.
Estamos próximos a uno de los beneficios laborales más relevantes que se pagan en julio y diciembre: la gratificación. En la práctica suelen surgir dudas, una de ellas cuando un trabajador se encuentra con licencia sin goce de haber al momento del pago (el 15 de julio o de diciembre). ¿Qué se debe hacer? Este escenario es cada vez más frecuente en el sector educativo privado.
La Ley N.° 27735 y su reglamento (D. S. 005-2002-TR) establecen que, para tener derecho a la gratificación, el trabajador debe encontrarse laborando en la oportunidad en que corresponda percibir el beneficio, o estar en uso del descanso vacacional, de licencia con goce de remuneraciones o percibiendo subsidios de la seguridad social. Bajo una interpretación literal, la norma no incluye a la licencia sin goce de haber, lo que implicaría que, si el trabajador está en esa condición a la fecha de pago, no le correspondería el beneficio.
En los últimos años se observa una tendencia distinta por parte del MINTRA, SUNAFIL y diversos especialistas. Sostienen que la licencia sin goce de haber es un acuerdo entre trabajador y empleador que no extingue el vínculo laboral, sino que lo suspende. Por lo tanto, el trabajador mantiene el vínculo al momento del pago y sí le correspondería la gratificación, pero de forma proporcional a los meses completos efectivamente laborados durante el periodo computable (enero a junio, o julio a diciembre). Si estuvo en licencia sin goce de haber durante los seis meses completos, no tendría derecho, al no existir meses completos laborados.
Las autoridades sustentan esta posición en:
El criterio de proporcionalidad: la norma ya reconoce el pago proporcional en casos de cese (gratificación trunca), por lo que sería razonable aplicar un criterio similar cuando el vínculo sigue vigente, aunque suspendido.
El principio "in dubio pro operario": ante dudas interpretativas, se aplica la opción más favorable al trabajador.
Pronunciamientos administrativos: existen precedentes, como la Resolución N.° 119-2022-SUNAFIL/TFL, que han reconocido el pago proporcional en estos casos.
Desde una perspectiva preventiva, lo más recomendable es optar por el pago proporcional de la gratificación en función de los meses completos laborados dentro del semestre. Esto reduce el riesgo de contingencias con las autoridades laborales y refuerza una política más equitativa. No obstante, cada institución debe definir, junto con su asesor legal laboral, qué interpretación adoptará, establecer una política clara y uniforme evaluando su impacto económico, y comunicarla al equipo administrativo y al contador responsable del cálculo.
En LPM elaboramos la planilla de remuneraciones de colegios, congregaciones y asociaciones desde hace más de 30 años, incluido el cálculo de gratificaciones y sus casos especiales. Si su institución necesita revisar cómo viene aplicando estos criterios, puede solicitar un diagnóstico gratuito.
Este artículo tiene fines informativos y no constituye asesoría profesional. Cada caso debe evaluarse de manera individual. En LPM estamos para servirles.Según el criterio actual del MINTRA y SUNAFIL, sí, de forma proporcional: la licencia sin goce suspende el vínculo laboral pero no lo extingue, por lo que corresponde pagar un sexto de la remuneración por cada mes completo efectivamente laborado en el semestre.
Coloquialmente se usan como sinónimos. En rigor, la gratificación de julio y diciembre corresponde a los trabajadores del régimen laboral privado (Ley N.° 27735), mientras que el aguinaldo es el monto que reciben los servidores del sector público.
Se paga un sexto de la remuneración computable por cada mes completo laborado dentro del semestre (enero-junio o julio-diciembre). Los meses en licencia sin goce de haber no generan sexto.
En ese caso no habría meses completos laborados en el periodo computable y no correspondería gratificación por ese semestre.
¿Corresponden vacaciones a los trabajadores con una jornada menor a cuatro horas diarias? Analizamos lo que establece la normativa peruana, el criterio del Tribunal de Fiscalización Laboral de SUNAFIL y las opciones que tiene el empleador para gestionar el riesgo laboral en su institución educativa u organización.
Leer →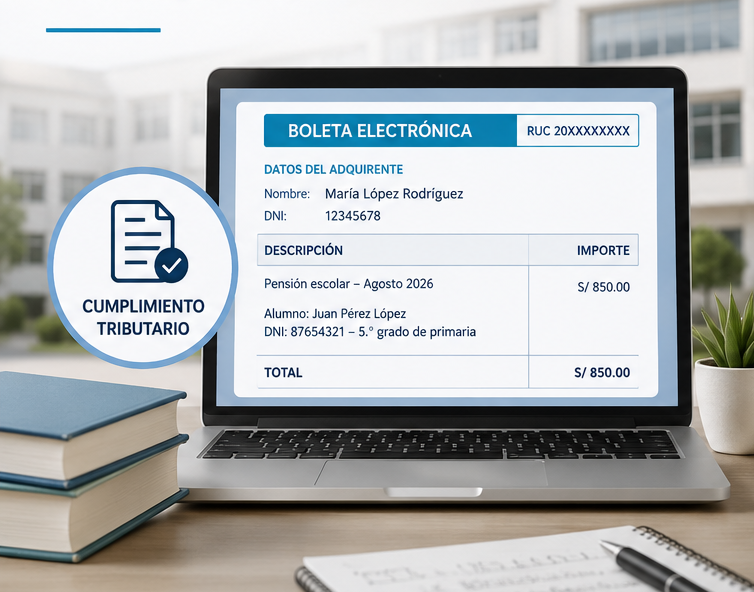
¿A nombre de quién se debe emitir la boleta electrónica por pensiones escolares? Explicamos cuándo es obligatorio identificar al cliente, por qué recomendamos emitirla a nombre del padre, madre o apoderado y cómo consignar los datos del alumno, de cara a la adecuación que exigirá la SUNAT a partir de 2027.
Leer →
Desde el 1 de enero de 2027, los centros educativos ya no podrán emitir recibos por pensiones y demás conceptos, y deberán emitir boleta o factura electrónica. Explicamos qué cambia según la normativa de la SUNAT, cuál es el plazo para adecuarse y qué pasos recomendamos iniciar desde ahora.
Leer →Escríbenos y te orientamos sin compromiso.
Contáctanos Escríbenos por WhatsApp